Klikając "Akceptuję pliki cookies", wyrażasz zgodę na przechowywanie plików cookie zgodnie z
polityką prywatności
na swoim urządzeniu.
Dzięki temu poprawimy nawigację strony, analizę jej wykorzystania i wspomożemy nasze działania marketingowe.
Zarejestruj się w serwisie Czerwona Skarbonka, by otrzymać specjalną odznakę i wyróżniać się wśród osób komentujących.
Aktualizacja: 24 września 2026Czas czytania: 14 minut5 komentarzy
Porównujemy pożyczki na raty z firm pozabankowych i kredyty gotówkowe z banków, ze spłatą rozłożoną nawet na 10 lat. Pożyczka na raty różni się od chwilówki tym, że oddajesz ją w częściach według harmonogramu, a nie jednym przelewem. Pod zestawieniem wyjaśniamy, jak czytać karty ofert, ile kosztuje każdy dodatkowy rok spłaty i jakie prawa masz przy umowie ratalnej – od prawa do odstąpienia po wcześniejszą spłatę.
Prosta i przejrzysta w nawigacji witryna internetowa
Możliwość wydłużenia terminu spłaty pożyczki w formie refinansowania
Firma nie wymaga zaświadczeń o zarobkach
Możliwość przyspieszenia terminu spłaty pożyczki
Wady
Wysoka dolna granica wieku: 21 lat
Wiek pożyczkobiorcy
21 - 80 lat
Konto w banku
Tak
?
nie jest wymagane przy metodzie wypłaty GIRO
Status osoby fizycznej
Tak
Zaświadczenie o zarobkach
Nie
Zalety
Prosta i przejrzysta w nawigacji witryna internetowa
Możliwość wydłużenia terminu spłaty pożyczki w formie refinansowania
Firma nie wymaga zaświadczeń o zarobkach
Możliwość przyspieszenia terminu spłaty pożyczki
Wady
Wysoka dolna granica wieku: 21 lat
Rzeczywista roczna stopa oprocentowania w przypadku spełnienia warunków upustu (RRSO): 24,28% dla całkowitej kwoty pożyczki 4 500 zł, czas obowiązywania umowy 42 miesiące, spłata w 41 ratach miesięcznych po 154,33 zł rata, rata 42. w kwocie 159,16 zł, oprocentowanie zmienne 14.5% rocznie. Całkowity koszt pożyczki 1 986,69 zł, w tym: prowizja 0,00 zł, odsetki 1 986,69 zł. Całkowita kwota do zapłaty 6 486,69 zł. Stan na dzień 16.09.2026 r.
Propozycje ofert wysyłane dopiero po wysłaniu wniosku
Brak informacji na stronie, z jakimi firmami współpracuje pośrednik
Wiek pożyczkobiorcy
18 - 80 lat
Konto w banku
Tak
Zaświadczenie o zarobkach
Nie
Zalety
Pożyczka do 60000 zł
Dostęp do wielu ofert różnych firm
Szybki proces decyzyjny
Bez zaświadczeń o dochodach
Wady
Weryfikacja w bazach
Propozycje ofert wysyłane dopiero po wysłaniu wniosku
Brak informacji na stronie, z jakimi firmami współpracuje pośrednik
Całkowita kwota pożyczki: 3000 zł na okres 10 miesięcy. Prowizja za udzielenie pożyczki: 0,00 zł, prowizja operacyjna: 572,36 zł, odsetki: 259,47 zł, całkowita kwota do zapłaty: 3831,83 zł, rzeczywista roczna stopa oprocentowania: 68,26%, ilość rat: 10. Najwyższa (maksymalna) roczna stopa procentowa wynosi 365%. Najniższy (minimum) 0%. Minimalna kwota pożyczki to 100 zł, maksymalna kwota pożyczki to 100 000 zł. Ogólne warunki i wymagania pożyczkobiorcy: wiek od 18 do 80 lat, stały pobyt w Polsce.
Możliwość wyboru chwilówki lub ratalki w dwóch ratach
Dostępne dla osób od 18 roku życia
Minimum formalności
Wady
Weryfikacja w bazach dłużników
Wiek pożyczkobiorcy
20 - 75 lat
Konto w banku
Tak
Status osoby fizycznej
Tak
Zaświadczenie o zarobkach
Nie
Zalety
Darmowa pożyczka do 5000 zł
Możliwość wyboru chwilówki lub ratalki w dwóch ratach
Dostępne dla osób od 18 roku życia
Minimum formalności
Wady
Weryfikacja w bazach dłużników
Rzeczywista roczna stopa oprocentowania (RRSO) to 0% przy założeniach: całkowita kwota pożyczki 5000,00 zł; całkowita kwota do zapłaty 5000,00 zł; całkowity koszt pożyczki 0 zł; Reprezentatywny przykład dla kolejnej Pożyczki udzielonej za pośrednictwem Feniko.pl: Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi: 174,83% Całkowita kwota pożyczki (bez kredytowanych kosztów): 2500,00 złotych, oprocentowanie zmienne: 14,5%, całkowity koszt pożyczki: 337,27 złotych (w tym prowizja: 291,62 zł, odsetki: 45,65 zł), całkowita kwota do zapłaty: 2837,27 złotych, płatna w 2 miesięcznych ratach (pierwsza rata w kwocie 1418,51 zł, ostatnia rata w kwocie 1418,76 zł). Kalkulacja została dokonana na dzień 05.03.2026 r.
?
1000-2000 - 6-24 miesiące
3000-4000 - 6-36 miesiące
Okres spłaty
6 - 72 mies.
Oprocentowanie
14,50 %
?
zmienne
Prowizja
14,93%
?
14,93%-39,58% - prowizja jest uzależniona od okresu kredytowania
RRSO
46,44 %
Zalety
Wysoka kwota finansowania do 50 tys. zł
Pożyczka od 18. roku życia
Krótki i przejrzysty formularz
Szybka wypłata środków dla klientów w wielu polskich bankach
Możliwość składania wniosków przez całą dobę
Wady
Weryfikacja w bazach
Brak w ofercie darmowej pożyczki
Okres spłaty wynosi minimum 6 miesięcy
Wiek pożyczkobiorcy
18 - 75 lat
Konto w banku
Tak
Zaświadczenie o zarobkach
Nie
Zalety
Wysoka kwota finansowania do 50 tys. zł
Pożyczka od 18. roku życia
Krótki i przejrzysty formularz
Szybka wypłata środków dla klientów w wielu polskich bankach
Możliwość składania wniosków przez całą dobę
Wady
Weryfikacja w bazach
Brak w ofercie darmowej pożyczki
Okres spłaty wynosi minimum 6 miesięcy
Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 46,44% całkowita kwota kredytu (bez kredytowanych kosztów) 5 000 zł, całkowita kwota do zapłaty 6 792,69 zł, oprocentowanie zmienne 14,50%, całkowity koszt kredytu 1 777,79 zł (w tym: prowizja 1 239,66 zł, odsetki 538,13 zł), pierwsza rata w wysokości 298,84 , 16 miesięcznych rat równych 380,28 zł i ostatnia rata w wysokości 394,47 zł. Kalkulacja została dokonana na dzień 05.03.2026 r. Niniejsza informacja nie stanowi oferty w rozumieniu art. 66 KC. Udzielenie pożyczki jest uzależnione od pozytywnej oceny zdolności kredytowej dokonanej zgodnie z procedurami.
?
finalne koszty pożyczki zależne są od wybranego pożyczkodawcy
RRSO
24,12 %
?
finalne koszty pożyczki zależne są od wybranego pożyczkodawcy
Wiek pożyczkobiorcy
18 - 99 lat
Przykładowa Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 24,12%, całkowita kwota kredytu (bez kredytowanych kosztów) 5000 zł, całkowita kwota do zapłaty 7312,41 zł, oprocentowanie zmienne 15%, całkowity koszt kredytu 2312,41 zł (w tym: kredytowana prowizja 63,50 zł, odsetki 2248,91 zł), 47-miesięcznych równych rat w kwocie 151,30 zł i ostatnia rata w wysokości 162,45 zł. Kalkulacja została dokonana na dzień 5.10.2023 r. na reprezentatywnym przykładzie. Minimalne RRSO, oferowane przez nasz serwis, wynosi 0% w przypadku pożyczki na 62 dni. Maksymalne RRSO, które oferowane w naszym serwisie, wynosi 311,72%. Minimalny okres pożyczki to 62 dni, a maksymalny to 120 miesięcy.
?
Możliwe jest również otrzymanie pożyczki na czek GIRO, w siedzibie firmy czy dostawą do domu
Maks. pierwsza pożyczka
100 - 10 000 zł
Maks. kolejna pożyczka
10000 zł
Okres spłaty
61 - 90 dni
Godziny pracy w sobotę
24/7
Godziny pracy w niedziele
24/7
Oprocentowanie
0 %
?
Pierwsza pożyczka 0%, kolejne maks. 14,50%
Prowizja
0%
RRSO
365 %
?
Maks. RRSO 365%, min. RRSO 0%.
Zalety
Minimum formalności
Proces wnioskowania w 100% online
Dostęp do kilku ofert za pomocą 1 wniosku
Wady
Nieprawdziwe opinie klientów na stronie
Ostateczna oferta znana jest na samym końcu wnioskowania
Wprowadzanie klienta w błąd, np. obietnice
Wiek pożyczkobiorcy
18 - 80 lat
Konto w banku
Tak
Zaświadczenie o zarobkach
Nie
Zalety
Minimum formalności
Proces wnioskowania w 100% online
Dostęp do kilku ofert za pomocą 1 wniosku
Wady
Nieprawdziwe opinie klientów na stronie
Ostateczna oferta znana jest na samym końcu wnioskowania
Wprowadzanie klienta w błąd, np. obietnice
Cashtero pomaga znaleźć najlepsze oferty kredytowe od większości pożyczkodawców na rynku. Całkowita kwota pożyczki: 3000 zł na okres 10 miesięcy. Prowizja za udzielenie pożyczki: 0,00 zł, prowizja operacyjna: 572,36 zł, odsetki: 259,47 zł, całkowita kwota do zapłaty: 3831,83 zł, rzeczywista roczna stopa oprocentowania: 68,26%, ilość rat: 10. Najwyższa (maksymalna) roczna stopa procentowa wynosi 365%. Najniższy (minimum) 0%. Minimalna kwota pożyczki to 100 zł, maksymalna kwota pożyczki to 100 000 zł. Ogólne warunki i wymagania pożyczkobiorcy: wiek od 18 do 80 lat, stały pobyt w Polsce.
Oferta produktowa pożyczka Samoobsługowa „naCoDzień” jest dostępna od 14.01.2026 r. dla nowych klientów i dotyczy pożyczki przez internet o całkowitej kwocie pożyczki od 1000 zł do 30 000 zł spłacanej w 12, 18, 24, 36, 44 lub 48 ratach miesięcznych. Liczba możliwych rat jest zależna od wybranej całkowitej kwoty pożyczki. Warunkiem udzielenia pożyczki jest pozytywny wynik oceny zdolności kredytowej konsumenta. Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 29%, całkowita kwota kredytu (bez kredytowanych kosztów) 9300 zł, całkowita kwota do zapłaty 11 994,86 zł, oprocentowanie stałe 7%, całkowity koszt kredytu 2694,86 zł (w tym: prowizja 1887,88 zł, opłata przygotowawcza 40 zł, opłata za elastyczny plan spłat 0 zł, odsetki 766,98 zł), 23 miesięczne równe raty w wysokości 499,79 zł, ostatnia, 24. rata w wysokości 499,69 zł. Kalkulacja z dnia 29.07.2026 r. na reprezentatywnym przykładzie tej pożyczki. Kwota 17 zł dziennie jest symulacją wynikającą z podzielenia całkowitej kwoty do zapłaty przez konsumenta przez liczbę dni (uśredniona liczba dni w miesiącu to 30) przypadających na okres spłaty w 24 miesiące i zaokrąglenia w górę do pełnych złotych.
Wysoka kwota pożyczki i stosunkowo długi okres spłaty
Zobowiązanie bez zaświadczeń o dochodach
Proces w 100 % przez Internet
Szybka weryfikacja klienta
Akceptowane świadczenia socjalne oraz 500+
Wady
Weryfikacja klienta w bazach dłużników
Oferta produktowa „DaSię Wygodnie” obowiązuje od 07.05.2026 r. i dotyczy pożyczki w wysokości od 10 000 zł do 80 000 zł, zawieranej na okres od 72 do 96 miesięcy za pośrednictwem strony smartney.pl i infolinii pod nr 22 528 88 88. Przykład reprezentatywny dla pożyczki „DaSię Wygodnie”: Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 20,52%, całkowita kwota kredytu (bez kredytowanych kosztów) 34 676,56 zł, całkowita kwota do zapłaty 65 026,13 zł, oprocentowanie zmienne 14,50%, całkowity koszt kredytu 30 349,57 zł (w tym: prowizja 7 888,64 zł, odsetki 22 460,93 zł), 89 miesięcznych równych rat po 721,80 zł, ostatnia rata wyrównująca 785,93 zł. Kalkulacja na dzień 01.07.2026 r.
Oferta produktowa „DaSię Teraz” obowiązuje od 07.05.2026 r. i dotyczy pożyczki w wysokości od 1 000 zł do 50 000 zł, zawieranej na okres od 6 do 69 miesięcy, za pośrednictwem strony smartney.pl i infolinii pod nr 22 528 88 88. Przykład reprezentatywny dla pożyczki „DaSię Teraz”: Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 36,19%, całkowita kwota kredytu (bez kredytowanych kosztów) 8 553,12 zł, całkowita kwota do zapłaty 13 596,49 zł, oprocentowanie zmienne 14,50%, całkowity koszt kredytu 5 043,37 zł (w tym: prowizja 2 873,05 zł, odsetki 2 170,32 zł), 37 miesięcznych równych rat po 357,64 zł, ostatnia rata wyrównująca 363,81 zł. Kalkulacja na dzień 01.07.2026 r.
Oferta produktowa „DaSię Więcej” obowiązuje od 07.05.2026 r. r. i dotyczy pożyczki w wysokości od 81 000 zł do 150 000 zł, zawieranej na okres od 98 do 120 miesięcy, za pośrednictwem strony smartney.pl i infolinii pod nr 22 528 88 88. Przykład reprezentatywny dla pożyczki „DaSię Więcej”: Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 17,11%, całkowita kwota kredytu (bez kredytowanych kosztów) 105 277,78 zł, całkowita kwota do zapłaty 203 951,62 zł, oprocentowanie zmienne 14,50%, całkowity koszt kredytu 98 673,84 zł (w tym: prowizja 10 111,54 zł, odsetki 88 562,30 zł), 112 miesięcznych równych rat po 1 802,46 zł, ostatnia rata wyrównująca 2 076,10 zł. Kalkulacja na dzień 01.07.2026 r.
13.
Poozyczka
Okres spłaty
2 - 120 mies.
Kwota
100 - 100 000 zł
Oprocentowanie
14,50 %
Przyznawalność
95 %
?
Przyznawalność pożyczki liczona jest na podstawie liczby pożyczek udzielonych w ostatnich trzech miesiącach.
Przykładowa Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 34,43%, całkowita kwota kredytu (bez kredytowanych kosztów) 7 980,47 zł, całkowita kwota do zapłaty 11 947,76 zł, oprocentowanie zmienne 14,50%, całkowity koszt kredytu 3 967,29 zł (w tym: prowizja 2 162,74 zł, odsetki 1 804,55 zł), 33 miesięczne równe raty po 351,23 zł, ostatnia rata wyrównująca 357,17 zł. Kalkulacja na dzień 07.05.2026 r. Minimalne RRSO, oferowane przez nasz serwis, wynosi 0% w przypadku pożyczki na 62 dni. Maksymalne RRSO, które oferowane w naszym serwisie, wynosi 311,72%. Minimalny okres pożyczki to 62 dni, a maksymalny to 120 miesięcy.
?
Pierwsza pożyczka ratalna: 131,33%, Chwilówka: 298,23%
Zalety
Nowoczesna aplikacja i strona internetowa
Szybki proces weryfikacji wniosku
Wady
Weryfikacja baz dłużników
Brak podania konkretnych zasad i kosztów dla kolejnych pożyczek
Wiek pożyczkobiorcy
18 - 99 lat
Zalety
Nowoczesna aplikacja i strona internetowa
Szybki proces weryfikacji wniosku
Wady
Weryfikacja baz dłużników
Brak podania konkretnych zasad i kosztów dla kolejnych pożyczek
Przykład reprezentatywny dla pierwszej pożyczki ratalnej udzielanej za pośrednictwem strony internetowej www.easypln.pl oraz aplikacji mobilnej EasyPLN:Roczna Rzeczywista Stopa Oprocentowania (RRSO) to 131,33% przy założeniach: całkowita kwota pożyczki 5000 zł; całkowita kwota do zapłaty 5747,32 zł; oprocentowanie stałe w skali roku 14,5%; całkowity koszt pożyczki 747,32 zł (prowizja 626,02 zł, odsetki 121,3 zł),raty miesięczne w równej wysokości: 1915,77 zł, łącznie 3 rat. Stan na dzień 05.03.2026r.Kwota pożyczki, jej całkowity koszt oraz okres spłaty są ustalane indywidualnie na podstawie oceny zdolności kredytowej klienta. Koszt pożyczki uzależniony jest również od wybranego okresu kredytowania.
Warunki pożyczki można poznać dopiero po zaakceptowaniu wniosku przez konkretną firmę
Wiek pożyczkobiorcy
18 - 80 lat
Konto w banku
Tak
Zalety
Porównanie ofert bankowych i pozabankowych
Szybki proces wnioskowania
Decyzja kredytowa już w kilka minut
Wady
Oferty nie do końca odpowiadają potrzebom klienta
Warunki pożyczki można poznać dopiero po zaakceptowaniu wniosku przez konkretną firmę
Reprezentatywny przykład dla Kolejnej Pożyczki w przypadku terminowej spłaty: Pożyczka 2000 zł na 91 dni (standardowe warunki) RRSO wynosi 99,98%; całkowita kwota pożyczki: 2000 zł; całkowity koszt pożyczki: 374,80 zł, okres obowiązywania umowy: 91 dni; całkowita kwota do spłaty: 2374,80 zł. Maksymalne RRSO wynosi 526%. Kalkulacje sporządzone na dzień 01.07.2020.
?
Pierwsza pożyczka – RRSO (Rzeczywista roczna stopa oprocentowania) wynosi 0% z zastrzeżeniem terminowej spłaty.
Ponowna pożyczka – odsetki mogą się różnić: dziennie od 0,27% do 0,71%, RRSO od 99.64% do 263%
Zalety
Niska kwota minimalna
Szybka weryfikacja wniosku
Szybka wypłata środków
Możliwość uzyskania darmowej pożyczki
Wady
Brak przykładu reprezentatywnego
Firma niezarejestrowana w Polsce
Brak polskiego supportu
Warunki pożyczki zależą od pożyczkodawcy, do którego trafi wniosek
Wiek pożyczkobiorcy
18 - 75 lat
Konto w banku
Tak
Zalety
Niska kwota minimalna
Szybka weryfikacja wniosku
Szybka wypłata środków
Możliwość uzyskania darmowej pożyczki
Wady
Brak przykładu reprezentatywnego
Firma niezarejestrowana w Polsce
Brak polskiego supportu
Warunki pożyczki zależą od pożyczkodawcy, do którego trafi wniosek
Całkowita kwota pożyczki – 1000 zł, okres kredytowania – 30 dni, całkowita kwota do spłaty – 1132 zł. Wartości te są przybliżone i mogą się różnić w zależności od warunków pożyczkodawcy.
Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 7,97%, całkowita kwota kredytu (bez kredytowanych kosztów) 21 800 zł, całkowita kwota do zapłaty 25 164,80 zł, oprocentowanie stałe w skali roku 7,69%, całkowity koszt kredytu 3 364,80 zł (w tym: prowizja 0 zł, odsetki 3 364,80 zł), umowa zawarta na okres 45 miesięcy, 44 miesięcznych rat równych w kwocie 559,73 zł, ostatnia rata 536,68 zł. Kalkulacja została dokonana na dzień 9.07.2026 r. na reprezentatywnym przykładzie.
?
Aasa Standard - RRSO 89,30%
Pożyczka Plus - RRSO 40,77%
Aasa z Pakietem Biznes - RRSO 47,36%
Zalety
Wysoka kwota pożyczki do 25 000 zł
Okres spłaty do 36 lub 60 miesięcy
Profesjonalna obsługa na czacie i infolinii
Możliwość skorzystania z wakacji kredytowych
Opcja zaciągnięcia kolejnej pożyczki przed spłatą wcześniejszej
Wady
Weryfikacja w najpopularniejszych bazach
Wysokie ostateczne koszty pożyczki
Finansowanie dla osób od 20. roku życia
Wiek pożyczkobiorcy
20 - 80 lat
Konto w banku
Tak
Status osoby fizycznej
Tak
Zalety
Wysoka kwota pożyczki do 25 000 zł
Okres spłaty do 36 lub 60 miesięcy
Profesjonalna obsługa na czacie i infolinii
Możliwość skorzystania z wakacji kredytowych
Opcja zaciągnięcia kolejnej pożyczki przed spłatą wcześniejszej
Wady
Weryfikacja w najpopularniejszych bazach
Wysokie ostateczne koszty pożyczki
Finansowanie dla osób od 20. roku życia
Pożyczka Standard - Warunkiem udzielenia pożyczki jest pozytywny wynik oceny zdolności kredytowej. Rzeczywista roczna stopa oprocentowania dla reprezentatywnego przykładu pożyczki w wysokości 1500 zł (całkowita kwota kredytu) na okres 4 miesięcy wynosi 89.30%. Rata miesięczna od 561.33 zł. Roczna stopa oprocentowania 14.50% (stopa zmienna). Całkowity koszt pożyczki: 251.55 zł (w tym: odsetki od kwoty pożyczki – 54.75 zł, prowizja 196.80 zł). Całkowita kwota do zapłaty przez konsumenta to 1751.55 zł. Stan na dzień 10.09.2026r. Pożyczka Plus - Warunkiem udzielenia pożyczki jest pozytywny wynik oceny zdolności kredytowej. Rzeczywista roczna stopa oprocentowania dla reprezentatywnego przykładu pożyczki w wysokości 6300 zł (całkowita kwota kredytu) na okres 36 miesięcy wynosi 40.77%. Rata miesięczna od 293.41 zł. Roczna stopa oprocentowania 14.50% (stopa zmienna). Całkowity koszt pożyczki: 4045.06 zł (w tym: odsetki od kwoty pożyczki – 1539.08 zł, prowizja 2505.98 zł). Całkowita kwota do zapłaty przez konsumenta to 10345.06 zł. Stan na dzień 10.09.2026r. Pożyczka z dobrowolnym Pakietem Usług Dodatkowych. Opłata za dobrowolny Pakiet Usług Dodatkowych: 1800 zł. Pożyczka Biznes - Warunkiem udzielenia pożyczki jest pozytywny wynik oceny zdolności kredytowej. Rzeczywista roczna stopa oprocentowania dla reprezentatywnego przykładu pożyczki w wysokości 8200 zł (całkowita kwota kredytu) na okres 36 miesięcy wynosi 47.36%. Rata miesięczna od 405.84 zł. Roczna stopa oprocentowania 14.50% (stopa zmienna). Całkowity koszt pożyczki: 6103.29 zł (w tym: odsetki od kwoty pożyczki – 2003.29 zł, prowizja 4100 zł). Całkowita kwota do zapłaty przez konsumenta to 14303.29 zł. Stan na dzień 10.09.2026r. Pożyczka z dobrowolnym Pakietem Medycznym. Opłata za dobrowolny Pakiet Medyczny: 2400 zł.
W niektórych przypadkach wymagany jest zakup produktów dodatkowych
Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 8,4%, całkowita kwota pożyczki (bez kredytowanych kosztów) 71 419 zł, całkowita kwota do zapłaty 94 377,26 zł, oprocentowanie zmienne 8,10%, całkowity koszt pożyczki 22 958,26 zł (w tym: prowizja 0 zł, odsetki 22 958,26 zł, opłata za prowadzenie VeloKonta oraz obsługę karty do Konta w okresie trwania pożyczki 0 zł), 86 miesięcznych rat równych w wysokości po 1 097,41 zł każda. Kalkulację wykonaliśmy 10.02.2026 r. na reprezentatywnym przykładzie.
?
możliwość zrefinansowania kapitału, tzn. klient płaci wtedy czwartą ratę w kwocie 199,99 zł a kapitał (4.000 zł) starej pożyczki spłaca nową pożyczką (nowy kredyt spłaca stary, wcześniejszy)
Maks. kolejna pożyczka
3000-5000 zł
Okres spłaty
4 mies.
Oprocentowanie
14,50 %
?
w skali roku
Prowizja
10%
RRSO
69,74 %
Zalety
Pożyczka dla obcokrajowców
Szybka decyzja kredytowa
Brak górnego limitu wieku
Możliwość wnioskowania 24/7
Wady
Weryfikacja w bazach
Brak darmowej chwilówki
Odgórny 4-miesięczny okres spłaty
Wiek pożyczkobiorcy
23 - 60 lat
Konto w banku
Tak
Status osoby fizycznej
Tak
Zaświadczenie o zarobkach
Tak
Zalety
Pożyczka dla obcokrajowców
Szybka decyzja kredytowa
Brak górnego limitu wieku
Możliwość wnioskowania 24/7
Wady
Weryfikacja w bazach
Brak darmowej chwilówki
Odgórny 4-miesięczny okres spłaty
Reprezentatywny przykład: pożyczka 4.000 zł na 4 miesiące, całkowity koszt pożyczki 721,28 zł, całkowita kwota do zapłaty 4.721,28 zł. Łączne koszty: 18,03% kwoty pożyczki (RRSO 69,74%), w tym: oprocentowanie: 190,16 zł (14,5% w skali roku), prowizja za udzielenie pożyczki: 400 zł (10%), prowizja zależna od okresu trwania pożyczki: 131,12 zł (10% w skali roku).
Przykład reprezentatywny: Rzeczywista Roczna Stopa Oprocentowania (RRSO) dla reprezentatywnego przykładu wynosi 9,81%, całkowita kwota pożyczki (bez kredytowanych kosztów) 4 600 zł, całkowita kwota do zapłaty 5 063,68 zł, oprocentowanie stałe 0,00%, całkowity koszt kredytu 463,68 zł (w tym: prowizja 347,76 zł, odsetki 0,00 zł, opłata przygotowawcza 115,92 zł), 24 miesięczne raty: 23 pierwsze miesięczne równe raty w wysokości po 210,99 zł., ostatnia 24 miesięczna rata w wysokości 210,91 zł. Kalkulacja została dokonana na dzień 01.04.2020 r.
?
Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 41,89%, całkowita kwota kredytu (bez kredytowanych kosztów) 8 086,16 zł, całkowita kwota do zapłaty 13 265,49 zł, oprocentowanie zmienne 15,25%, całkowity koszt kredytu 5 179,33 zł (w tym: prowizja 2 501,06 zł, odsetki 2 678,27zł), 35 miesięcznych równych rat po 368,31 zł, ostatnia rata wyrównująca 374,64 zł.
Zalety
Prosty formularz pożyczkowy
Brak opłat za korzystanie z pośrednictwa
Duża liczba dostępnych pożyczkodawców
Wady
Firma jest pośrednikiem pożyczkowym, a nie samym pożyczkodawcą
Brak w ofercie chwilówek
Wiek pożyczkobiorcy
18 - 80 lat
Konto w banku
Tak
Status osoby fizycznej
Tak
Zaświadczenie o zarobkach
Nie
Zalety
Prosty formularz pożyczkowy
Brak opłat za korzystanie z pośrednictwa
Duża liczba dostępnych pożyczkodawców
Wady
Firma jest pośrednikiem pożyczkowym, a nie samym pożyczkodawcą
Brak w ofercie chwilówek
Przykładowa Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 34,43%, całkowita kwota kredytu (bez kredytowanych kosztów) 7 980,47 zł, całkowita kwota do zapłaty 11 947,76 zł, oprocentowanie zmienne 14,50%, całkowity koszt kredytu 3 967,29 zł (w tym: prowizja 2 162,74 zł, odsetki 1 804,55 zł), 33 miesięczne równe raty po 351,23 zł, ostatnia rata wyrównująca 357,17 zł. Kalkulacja na dzień 07.05.2026 r. Minimalne RRSO, oferowane przez nasz serwis, wynosi 0% w przypadku pożyczki na 62 dni. Maksymalne RRSO, które oferowane w naszym serwisie, wynosi 311,72%. Minimalny okres pożyczki to 62 dni, a maksymalny to 120 miesięcy.
?
Czek GIRO tylko dla nowych klientów dla pożyczek do 10 000 zł
Maks. pierwsza pożyczka
500 - 6 000 zł
Maks. kolejna pożyczka
25000 zł
Okres spłaty
3 - 42 mies.
Godziny pracy w niedziele
9-17
Godziny pracy w sobotę
9-17
Oprocentowanie
14,50 %
?
zmienne
Prowizja
108,00 zł
RRSO
74,30 %
Wiek pożyczkobiorcy
18 - 99 lat
Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 74,30%, całkowita kwota kredytu (bez kredytowanych kosztów) 6000 zł, całkowita kwota do zapłaty 10 392,86 zł, oprocentowanie zmienne 14,50%, całkowity koszt kredytu 4392,86 zł (w tym: prowizja 2700,00 zł, odsetki 1692,86 zł), 41 miesięcznych równych rat w kwocie 183,00 zł i ostatnia rata w wysokości 189,86 zł. Kalkulacja została dokonana na dzień 1.08.2026 r. na reprezentatywnym przykładzie.
?
wypłata w domu klienta, natychmiast po podpisaniu umowy gotówka/karta przedpłacona
Sposób weryfikacji
telefonicznie
Metoda wypłaty
Karta przedpłacona/gotówka
Maks. pierwsza pożyczka
500 - 2 500 zł
Maks. kolejna pożyczka
2000 zł
Okres spłaty
35 - 44 tygodni
Oprocentowanie
2,50 %
Prowizja
0%
RRSO
273,60 %
?
minimum 273,6%
maksimum 299,5%
Zalety
Możliwość spłaty zdalnej (karta płatnicza/BLIK/Google Pay/przelew),
Środki wypłacane są natychmiast po zawarciu umowy,
Możliwość wnioskowania o kolejne pożyczki online
Wady
Spłata pożyczki odbywa się w kontakcie z Doradcą,
Dłuższy proces wnioskowania o pierwszą pożyczkę,
Pierwsza rata spłacana po 7 dniach od zawarcia umowy
Wiek pożyczkobiorcy
18 - 74 lat
Konto w banku
Nie
Status osoby fizycznej
Tak
Zaświadczenie o zarobkach
Tak
Zalety
Możliwość spłaty zdalnej (karta płatnicza/BLIK/Google Pay/przelew),
Środki wypłacane są natychmiast po zawarciu umowy,
Możliwość wnioskowania o kolejne pożyczki online
Wady
Spłata pożyczki odbywa się w kontakcie z Doradcą,
Dłuższy proces wnioskowania o pierwszą pożyczkę,
Pierwsza rata spłacana po 7 dniach od zawarcia umowy
Reprezentatywny przykład dla pożyczki na kwotę 1000 zł na 35 tygodni: Reprezentatywny przykład dla pożyczki w wysokości 1000 zł, umowa zawierana na 35 tygodni: Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 86,28%, całkowita kwota kredytu 1000 zł, całkowita kwota do zapłaty 1230,60 zł, oprocentowanie stałe 18,5%, całkowity koszt kredytu 230,60 zł (w tym: prowizja 70,50 zł, opłata przygotowawcza 50 zł, opłata za dostarczenie środków 10 zł, opłata za usługę terenowej obsługi 35 zł, odsetki 65,10 zł), pierwsza rata tygodniowa 35,16 zł, kolejne raty tygodniowe po 35,16 zł. Kalkulacja została dokonana na dzień 14.11.2023.
Oferty w rankingu aktualne na: 28 września 2026
Opiekun rankingu
Daria Rek
HR-owiec z wykształcenia, marketer z wyboru. Od kilku lat z pasją oddaje się szeroko rozumianemu marketingowi treści, w myśl zasady: Content is a king. Szczególną fascynacją darzy świat finansów, stawiając sobie za cel wyposażenie czytelnika w podstawową wiedzę, która pozwoli mu zadbać o budżet własnego gospodarstwa domowego. Prywatnie miłośniczka sushi i dobrej kawy, uważa, że dieta mogłaby się składać tylko z tych dwóch składników.
Pożyczka na raty to kredyt konsumencki spłacany w częściach według harmonogramu, najczęściej co miesiąc. Chwilówkę oddajesz zwykle jednorazowo, po 30 albo 61 dniach.
W połowie ofert górna granica kwoty nie przekracza 30 000 zł, a więcej niż połowa pozwala rozłożyć spłatę na dłużej niż 4 lata.
Oprocentowanie nominalne ma ustawowy sufit, więc oferty pozabankowe różnią się głównie kosztami pozaodsetkowymi: prowizją i opłatami. Ich limit rośnie wraz z okresem umowy, aż do 45% pożyczonej kwoty. Dłuższa spłata obniża ratę, ale pozwala firmie naliczyć wyższy łączny koszt.
Przy każdej pożyczce ratalnej do 255 550 zł możesz odstąpić od umowy w 14 dni bez podania przyczyny albo spłacić pożyczkę wcześniej i odzyskać proporcjonalną część kosztów, także prowizji.
Spóźnienie z ratą kosztuje odsetki za opóźnienie i opłaty windykacyjne, ale ich suma ma ustawowy pułap. Jeśli opóźnienie w spłacie przekroczy 60 dni, a firma uprzedzi Cię, że zamierza przetwarzać dane o zaległości bez Twojej zgody, mogą one zostać w BIK do 5 lat po spłacie.
Czym jest pożyczka na raty i czym różni się od chwilówki?
Pożyczka na raty (pożyczka ratalna) to kredyt konsumencki, który spłacasz w częściach według harmonogramu – przez kilka miesięcy albo kilka lat. Każda rata obejmuje część pożyczonego kapitału i odsetki, a często także część prowizji. Całą kwotę dostajesz od razu, jednym przelewem, i możesz ją wydać na dowolny cel: remont, samochód, sprzęt do domu albo opłacenie nieplanowanego rachunku.
Chwilówka działa inaczej. Pożyczkę oddajesz jednorazowo, razem ze wszystkimi kosztami, zwykle po 30 albo 61 dniach. Dla budżetu to zasadnicza różnica: przy 3 000 zł chwilówka wymaga zwrotu całej kwoty naraz, a pożyczka na raty dzieli ją na kilkanaście mniejszych płatności. Dlatego pożyczka ratalna nadaje się na większe wydatki – pożyczonej kwoty nie trzeba oddawać z jednej pensji. Oferty krótkoterminowe porównujemy w osobnym rankingu chwilówek.
Które chwilówki można spłacić w ratach?
„Chwilówki na raty” to potoczna nazwa krótkich pożyczek rozłożonych na kilka rat w ciągu kilku miesięcy. Taką ofertę rozpoznasz po dwóch informacjach: okresie spłaty w karcie oferty i liczbie rat w przykładzie reprezentatywnym. Jeśli okres spłaty to 30 albo 61 dni, a przykład mówi o „spłacie jednorazowej”, to zwykła chwilówka, nawet gdy reklama sugeruje raty.
Najkrótszy wariant ratalny w tym zestawieniu ma Feniko: pożyczkę do 7 000 zł można tam spłacić w dwóch ratach miesięcznych. W pozostałych ofertach najdłuższy okres spłaty wynosi co najmniej trzy miesiące.
Gdzie wziąć pożyczkę na raty? Jak czytać ten ranking?
W zestawieniu nad tekstem są pożyczki pozabankowe na raty i kredyty gotówkowe z banków. Oferty różnią się przede wszystkim okresem spłaty: od krótkich pożyczek rozłożonych na kilka rat w ciągu kilku miesięcy po umowy na kilka, a nawet 10 lat. Kwoty też są bardzo różne: od niewielkich pożyczek po limity przekraczające 100 000 zł. Dlatego zanim porównasz koszty, ustaw w kalkulatorze kwotę i okres, których naprawdę potrzebujesz.
Karta oferty pokazuje kwotę, okres, oprocentowanie nominalne, rzeczywistą roczną stopę oprocentowania (RRSO) i przyznawalność, liczoną na podstawie pożyczek udzielonych w ostatnich trzech miesiącach. Wbudowany kalkulator przelicza ratę i kwotę do spłaty dla wybranej kwoty i okresu.
Kolejność ofert nie jest rankingiem najniższego kosztu. Oferty oceniamy według 9 jawnych kryteriów oceny ofert, wśród których są kwota i okres, koszty, przyznawalność, szybkość wypłaty i oceny klientów. Najtańszą ofertę dla Ciebie wskaże kalkulator ustawiony na Twoją kwotę i okres.
Część pozycji to pośrednicy, a nie pożyczkodawcy. Część ofert ma w nazwie „broker pożyczkowy”, a kilka innych marek działa według własnego regulaminu jako pośrednik kredytowy. Pośrednik przekazuje wniosek do współpracujących firm, więc szeroki zakres kwot i okresów w jego karcie obejmuje możliwości kilku pożyczkodawców. Ostateczne warunki poznasz w formularzu od firmy, która zgodzi się pożyczyć.
Ile kosztuje pożyczka na raty i jak okres spłaty zmienia koszt?
Na koszt pożyczki na raty składają się odsetki i koszty pozaodsetkowe, czyli prowizja, opłaty i koszt wymaganego przez firmę ubezpieczenia. Obie części mają ustawowe limity, ale każdy z tych limitów działa inaczej.
Oprocentowanie nominalne nie może przekroczyć odsetek maksymalnych, które dziś wynoszą 14,50% w skali roku (dwukrotność odsetek ustawowych, zależnych od stopy referencyjnej NBP). W wielu ofertach pozabankowych oprocentowanie nominalne jest równe temu limitowi – wyższe być nie może. Samo oprocentowanie niewiele więc mówi o różnicach między ofertami pozabankowymi – o nich decydują głównie koszty pozaodsetkowe.
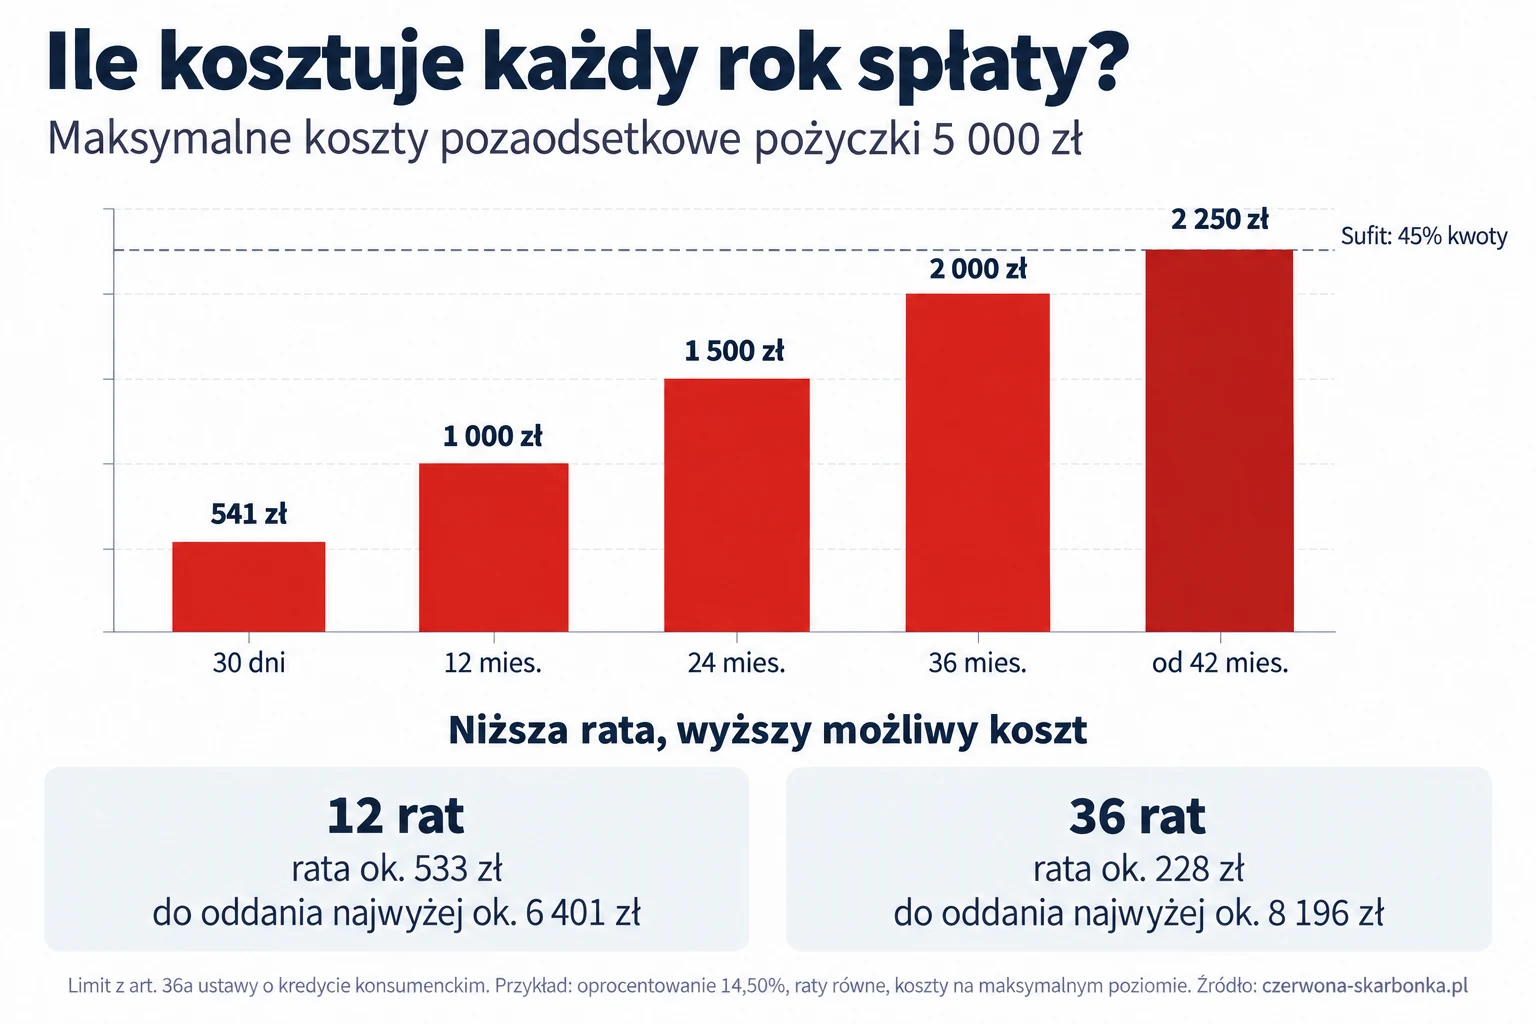
Koszty pozaodsetkowe ogranicza art. 36a ustawy o kredycie konsumenckim: 10% pożyczonej kwoty plus 10% za każdy rok trwania umowy, liczone proporcjonalnie do liczby dni, ale nie więcej niż 45% kwoty. Limit rośnie więc z długością umowy. Dla pożyczki 5 000 zł wygląda to tak:
Okres umowy
Maks. koszty pozaodsetkowe
Dla 5 000 zł
30 dni
10,82%
541 zł
12 miesięcy
20%
1 000 zł
24 miesiące
30%
1 500 zł
36 miesięcy
40%
2 000 zł
42 miesiące i dłużej
45%
2 250 zł
Przeliczyliśmy pożyczkę 5 000 zł z oprocentowaniem 14,50%, spłacaną w ratach równych, przy kosztach pozaodsetkowych na maksymalnym poziomie, niedoliczonych do kwoty pożyczki i rozłożonych równo na raty:
12 rat: odsetki ok. 401 zł, koszty pozaodsetkowe do 1 000 zł. Oddajesz najwyżej ok. 6 401 zł, rata wynosi ok. 533 zł.
36 rat: odsetki ok. 1 196 zł, koszty pozaodsetkowe do 2 000 zł. Oddajesz najwyżej ok. 8 196 zł, rata wynosi ok. 228 zł.
Rata spada ponad dwukrotnie, ale górny pułap kosztu rośnie z ok. 1 401 zł do ok. 3 196 zł. To pułapy, a nie cennik – w wielu ofertach koszty są niższe. Umowy na 5–10 lat, przy których limit kosztów pozaodsetkowych już nie rośnie, opisujemy osobno w zestawieniu pożyczek długoterminowych.
RRSO łączy odsetki i koszty pozaodsetkowe w jedną roczną stopę. W karcie oferty RRSO pochodzi z przykładu reprezentatywnego, policzonego dla kwoty i okresu wybranych przez firmę. RRSO dwóch ofert porównuj więc dopiero w kalkulatorze ustawionym na te same parametry. Przy krótkich umowach RRSO rośnie gwałtownie, bo koszt przelicza się na rok – wysokie RRSO nie musi oznaczać przekroczenia limitu.
Raty równe czy malejące?
Przy ratach równych płacisz co miesiąc tę samą kwotę, ale na początku większą jej część stanowią odsetki. Przy ratach malejących część kapitałowa jest stała, a odsetki liczy się od malejącego zadłużenia: pierwsza rata jest najwyższa, łączne odsetki niższe niż przy ratach równych.
Dla 5 000 zł na 36 miesięcy z oprocentowaniem 14,50% rata równa bez kosztów pozaodsetkowych wynosi ok. 172 zł, a odsetki łącznie ok. 1 196 zł. Przy ratach malejących pierwsza rata, też bez tych kosztów, to ok. 199 zł, a odsetki łącznie ok. 1 118 zł – o ok. 78 zł mniej. Raty malejące nie są dostępne w każdej ofercie, więc sprawdź w formularzu informacyjnym, jaki rodzaj rat zakłada umowa.
Raty miesięczne czy tygodniowe?
Pożyczkę ratalną spłacasz zwykle co miesiąc, w terminie wskazanym w harmonogramie. Raty tygodniowe spotyka się rzadziej. Provident oferuje je w Pożyczce Dopasowanej, ale tylko u Doradcy i ze spłatą gotówką podczas spotkania: od 400 zł do 20 000 zł, na 13–130 tygodni.
Rata tygodniowa jest mniejsza, ale płacisz ją cztery albo pięć razy w miesiącu, więc łatwiej o spóźnienie. Przy budżecie opartym na jednej wypłacie wygodniejsza jest rata miesięczna.
Jak dobrać kwotę i okres do budżetu?
Zacznij od raty, nie od kwoty. Policz, ile z miesięcznego dochodu netto zostaje po stałych opłatach, i wybierz ratę, która zostawia zapas na nieprzewidziane wydatki. Potem ustaw w kalkulatorze przy ofercie najkrótszy okres, przy którym rata wciąż zostawia ten zapas – każdy dodatkowy rok podnosi dopuszczalny pułap kosztów pozaodsetkowych o kolejne 10% kwoty, aż do 45%.
Pożyczaj tyle, ile potrzebujesz, bo koszty pozaodsetkowe liczy się od pożyczonej kwoty. Pożyczka z dłuższym okresem spłaty i nadpłatami bywa bezpieczniejsza niż pożyczka z krótszym okresem, której rata może Cię przerosnąć – przy wcześniejszej spłacie odzyskasz proporcjonalną część kosztów.
Formularz informacyjny i harmonogram – co sprawdzić przed podpisaniem umowy?
Zanim podpiszesz umowę o pożyczkę na raty, firma albo pośrednik musi przekazać Ci formularz informacyjny na trwałym nośniku, na przykład w pliku PDF albo e-mailem. Wymaga tego art. 13 ustawy o kredycie konsumenckim. Sprawdź w nim przede wszystkim:
Całkowitą kwotę do zapłaty – ile oddasz łącznie, razem ze wszystkimi kosztami.
RRSO w przykładzie reprezentatywnym, który uwzględnia wybraną przez Ciebie kwotę i okres.
Liczbę, wysokość i terminy rat oraz rodzaj rat: równe czy malejące.
Oprocentowanie i to, czy jest stałe, czy zmienne – od tego zależy opłata za wcześniejszą spłatę.
Prowizję i opłaty oraz koszty obsługi zaległości.
Harmonogram spłaty możesz bezpłatnie dostać na wniosek w każdej chwili trwania umowy (art. 37). Przyda się po nadpłacie, gdy zmienia się wysokość albo liczba rat.
Formularz informacyjny i harmonogram nie są jednak podstawą sankcji kredytu darmowego (art. 45). Przysługuje ona wtedy, gdy sama umowa nie zawiera wymaganych informacji lub podaje je błędnie (na przykład zaniżone RRSO), albo gdy firma naliczyła koszty ponad ustawowe limity. Oddajesz wtedy sam kapitał, bez odsetek i kosztów. Na złożenie oświadczenia masz rok od wykonania umowy.
Czy możesz odstąpić od umowy albo spłacić pożyczkę na raty wcześniej?
Tak – oba prawa przysługują przy każdej pożyczce na raty do 255 550 zł udzielonej konsumentowi, niezależnie od tego, czy pożycza bank, czy firma pozabankowa.
Odstąpienie od umowy. Masz 14 dni od zawarcia umowy, żeby się z niej wycofać bez podania przyczyny (art. 53). Wystarczy wysłać oświadczenie przed upływem terminu. W ciągu 30 dni od złożenia oświadczenia oddajesz pożyczony kapitał z odsetkami za dni korzystania z pieniędzy (art. 54). Firma może zatrzymać jedynie bezzwrotne opłaty poniesione na rzecz urzędów – prowizji nie. To tani sposób na wycofanie się z umowy, jeśli po podpisaniu znajdziesz tańszą.
Wcześniejsza spłata. Pożyczkę możesz spłacić w całości albo w części w każdej chwili (art. 48). Całkowity koszt maleje wtedy proporcjonalnie do skrócenia umowy (art. 49). Od wyroku TSUE w sprawie Lexitor z 2019 roku zwrot obejmuje wszystkie koszty, także prowizję pobraną z góry. Przykład przy rozliczeniu proporcjonalnym do czasu: jeśli prowizja za pożyczkę na 36 miesięcy wyniosła 1 500 zł, a całą pożyczkę spłacasz po 12 miesiącach, należy Ci się zwrot ok. 1 000 zł prowizji.
Firma może pobrać opłatę za wcześniejszą spłatę tylko wtedy, gdy oprocentowanie jest stałe, a Ty spłacasz w ciągu 12 miesięcy kwotę większą niż trzykrotność przeciętnego wynagrodzenia w sektorze przedsiębiorstw (art. 50). Przy większości pożyczek ratalnych opłaty więc nie ma. Jeśli oba warunki są spełnione, opłata wynosi najwyżej 1% spłacanej kwoty, gdy do końca umowy zostało ponad 12 miesięcy, albo 0,5% przy krótszym okresie. Nie może też przekroczyć odsetek należnych do końca umowy ani bezpośrednich kosztów firmy. Po całkowitej spłacie firma rozlicza koszty w ciągu 14 dni (art. 52).
Co grozi za spóźnienie z ratą pożyczki?
Spóźnienie z ratą ma trzy skutki: odsetki za opóźnienie, opłaty za obsługę zaległości i – po dłuższej zwłoce – negatywny wpis w historii kredytowej.
Odsetki za opóźnienie nie mogą przekroczyć odsetek maksymalnych za opóźnienie, czyli 18,50% w skali roku od zaległej kwoty. Opłaty za monity, wezwania czy windykację mają dodatkowy, surowszy limit (art. 33a ustawy o kredycie konsumenckim). Suma tych opłat i odsetek za opóźnienie nie może przekroczyć odsetek maksymalnych za opóźnienie liczonych od kwoty zaległości. Przykład: przy 2 000 zł zaległości przez 91 dni firma może naliczyć najwyżej 92,25 zł łącznie – za odsetki i wszystkie opłaty. Nadwyżka się nie należy. Naliczone kwoty sprawdzisz w kalkulatorze odsetek, który weryfikuje je według tego przepisu.
Część firm pozwala za opłatą odroczyć ratę albo przesunąć termin spłaty. W umowie z konsumentem taka opłata wlicza się do limitu kosztów pozaodsetkowych razem z prowizją. Ustal to przed terminem raty i poproś o nowy harmonogram na piśmie.
Historia kredytowa. Informację o każdej pożyczce firma przekazuje do BIK już przy jej udzieleniu. Jeśli opóźnienie przekroczy 60 dni, a firma co najmniej 30 dni wcześniej poinformuje Cię o zamiarze przetwarzania danych bez Twojej zgody, dane o zaległości mogą zostać w BIK do 5 lat po spłacie. Gdy wiesz, że nie zapłacisz raty w terminie, napisz do firmy wcześniej.
Kto dostanie pożyczkę na raty?
Pożyczkę na raty dostanie osoba, która przejdzie ocenę zdolności kredytowej – instytucja pożyczkowa może udzielić pożyczki tylko po jej pozytywnym wyniku. Poza tym firmy stawiają kilka podobnych warunków:
Wiek. Pełnoletność to minimum, ale część firm wymaga ukończenia 21 lat. Górną granicę wieku firmy liczą zwykle na dzień ostatniej raty, co przy umowie na kilka lat ma znaczenie.
Dochód. Liczy się regularność wpływów: z umowy o pracę, zlecenia, działalności, emerytury albo renty. Jeśli całkowita kwota pożyczki przekracza dwukrotność płacy minimalnej (w 2026 r. 9 612 zł), firma pożyczkowa musi zebrać oświadczenie o dochodach wraz z dokumentami – także wtedy, gdy dane z baz jej wystarczają. Wyjątkiem są oferty bardzo tanie, w których odsetki i koszty nie sięgają połowy ustawowych maksimów. Przy niższej kwocie firma nie musi pytać o dochód, jeśli dane z baz albo inne wiarygodne dane pozwalają ocenić zdolność. Gdy nie pozwalają, poprosi o oświadczenie i dokumenty.
Dokument i konto. Potrzebujesz dowodu osobistego, numeru PESEL i rachunku bankowego na swoje dane.
Obywatelstwo. Ustawa go nie wymaga, ale większość firm udziela pożyczek obywatelom Polski albo osobom z polskim dowodem osobistym. Oferty dla cudzoziemców są nieliczne i zwykle ograniczone do wybranych obywatelstw.
Pożyczka na raty ze złą historią kredytową lub bez BIK
Firma pożyczkowa nie musi zaglądać do BIK, ale musi ocenić zdolność kredytową – może oprzeć ocenę na danych z innych baz, na przykład prowadzonych przez biura informacji gospodarczej, oraz na historii rachunku. Udzieloną pożyczkę zgłasza do BIK zawsze, więc „bez BIK” oznacza najwyżej brak zapytania przed decyzją. Przy złej historii szanse na pożyczkę ratalną są mniejsze, a kwoty zwykle niższe. Szczegóły opisujemy w tekstach o pożyczkach bez BIK i pożyczkach dla zadłużonych.
Jak wziąć pożyczkę na raty przez internet?
Pożyczkę na raty przez internet weźmiesz w sześciu krokach:
Porównaj oferty. Ustaw kwotę i okres w karcie oferty, zestaw kilka ofert przyciskiem „Dodaj do porównania”, a wybraną otwórz przyciskiem „Sprawdź”.
Wypełnij wniosek. Podaj dane z dowodu osobistego, PESEL, adres, dochód, stałe wydatki i numer rachunku.
Potwierdź tożsamość. Najczęściej przelewem weryfikacyjnym na 1 zł lub 1 gr z Twojego konta albo logowaniem do bankowości przez usługę dostępu do rachunku, na przykład Kontomatik. Ta usługa pozwala firmie tylko odczytać historię konta.
Przeczytaj formularz informacyjny i umowę. Sprawdź całkowitą kwotę do zapłaty i terminy rat.
Poczekaj na decyzję i przelew. U części firm decyzja zapada w kilkanaście minut, a czas przelewu zależy od banku i godziny. Bank rozpatruje wniosek zwykle dłużej.
Zaplanuj spłatę. Ustaw zlecenie stałe na dzień przed terminem raty.
Pożyczkę na raty można też wziąć bez internetu. Provident udziela pożyczek za pośrednictwem Doradców, którzy przychodzą do domu i mogą odbierać raty w gotówce.
Pożyczka na raty czy kredyt gotówkowy w banku?
Przy stałym dochodzie i czystej historii kredytowej sprawdź najpierw bank – oprocentowanie obu kredytów bankowych w zestawieniu to mniej więcej połowa odsetek maksymalnych. Więcej ofert znajdziesz w rankingu kredytów gotówkowych.
Pożyczka na raty z firmy pozabankowej i kredyt gotówkowy z banku to w świetle prawa ten sam kredyt konsumencki, o ile kwota nie przekracza 255 550 zł. Przy obu masz te same prawa: formularz informacyjny, odstąpienie w 14 dni, wcześniejszą spłatę ze zwrotem kosztów i limity opłat. Różnią się kosztem i formalnościami:
Kredyt gotówkowy w banku
Pożyczka na raty pozabankowa
Oprocentowanie nominalne w zestawieniu
7,69% i 8,10% (2 oferty)
najczęściej 14,50% (14 z 23 ofert)
RRSO w kartach
7,97% i 8,40%
od 0% do 365%, zależnie od przykładu
Najwyższa kwota
30 000 zł i 300 000 zł
150 000 zł
Najdłuższy okres
120 miesięcy
120 miesięcy
Ocena zdolności
obowiązkowa, zwykle z historią w BIK
obowiązkowa, częściej na podstawie baz i historii rachunku
Raportowanie do BIK
tak
tak
Kwota 255 550 zł to granica ustawy, a nie limit banku. Kredyt powyżej niej – na przykład na 300 000 zł, które oferuje VeloBank – nie podlega ustawie o kredycie konsumenckim, więc część opisanych wyżej praw go nie obejmuje. Wyjątek: kredyt bez hipoteki na remont domu lub mieszkania podlega ustawie niezależnie od kwoty.
Co zamiast pożyczki na raty?
Zakup na raty w sklepie lub płatność odroczona. Jeśli pieniądze są potrzebne na konkretny zakup, raty sklepowe bywają tańsze od pożyczki gotówkowej. Jeśli ponosisz w związku z nimi jakiekolwiek koszty, to także kredyt konsumencki z tymi samymi prawami. Raty 0% i płatność odroczona bez żadnych opłat nie podlegają ustawie o kredycie konsumenckim, więc nie przysługuje przy nich na przykład odstąpienie w 14 dni.
Kredyt konsolidacyjny. Gdy nowa pożyczka miałaby spłacić inne długi, jeden kredyt w banku z niższą łączną ratą może wyjść taniej niż kolejna pożyczka.
Pożyczka od rodziny. Nie musi mieć odsetek, ale warto spisać umowę. Pożyczka powyżej 1 000 zł powinna być potwierdzona dokumentem, na przykład podpisaną umową albo e-mailem z jej warunkami.
Zalety i wady pożyczki na raty
Pożyczka na raty ma cztery zalety:
Rozłożenie spłaty – przy tym samym budżecie miesięcznym pożyczysz więcej niż w chwilówce, bo nie oddajesz całości naraz.
Przewidywalne raty według harmonogramu od pierwszego dnia umowy.
Wcześniejsza spłata z proporcjonalnym zwrotem kosztów, także prowizji.
Historia kredytowa – terminowo spłacana pożyczka ratalna może poprawić Twoją ocenę w BIK przy kolejnym kredycie.
Ma też trzy wady:
Łączny koszt rośnie z okresem. Dłuższy okres obniża ratę, ale podnosi pułap kosztów pozaodsetkowych, aż do 45% kwoty.
Zobowiązanie na lata. Rata obciąża budżet i ogranicza zdolność kredytową przez cały okres umowy, a bank uwzględni ją przy kolejnym wniosku.
Pośrednik zamiast pożyczkodawcy. Przy części ofert warunki poznasz dopiero po decyzji konkretnej firmy.
Zanim zaczniesz korzystać z pożyczek ratalnych, dokładnie oceń swoje możliwości finansowe. Dzięki temu wybierzesz rozwiązanie, które będzie dla Ciebie korzystne i nie przyczyni się do powstania nadmiernego zadłużenia.
Daria Rek, ekspertka portalu Czerwona Skarbonka
Najczęstsze pytania o pożyczki na raty
Czy są nowe pożyczki ratalne pozabankowe?
Tak, na rynku pojawiają się nowe marki. Zanim złożysz wniosek w nowej firmie, sprawdź po NIP, czy jest w rejestrze instytucji pożyczkowych KNF, a jeśli to pośrednik – w rejestrze pośredników kredytowych. Sprawdź też, czy nie ma jej na liście ostrzeżeń publicznych KNF. Nowe oferty trafiają do tego zestawienia dopiero po weryfikacji.
Czy mogę pożyczyć 4 000 zł na raty bez zaświadczeń?
Może się udać. Kwotę 4 000 zł obejmują 24 z 25 ofert w zestawieniu. Ta kwota jest poniżej progu, od którego firma pożyczkowa co do zasady musi zebrać dokumenty o dochodach. Nie musi prosić o zaświadczenie, jeśli dane z baz albo inne wiarygodne dane wystarczą do oceny Twojej zdolności. Jeśli nie wystarczą, poprosi o oświadczenie o dochodach razem z dokumentami. Bank stosuje własne procedury.
Gdzie dostanę pożyczkę na raty na 100%?
Nigdzie. Każda instytucja pożyczkowa musi ocenić zdolność kredytową i może pożyczyć tylko po pozytywnej ocenie, więc żadna nie gwarantuje zgody z góry. Przyznawalność w kartach ofert to statystyka pożyczek udzielonych w ostatnich trzech miesiącach, a nie obietnica wobec kolejnego wnioskodawcy.
Czy pożyczka na raty dla firmy podlega tym samym zasadom?
Nie. Pożyczka dla przedsiębiorcy to umowa z Kodeksu cywilnego, bez ochrony z ustawy o kredycie konsumenckim: nie obowiązuje w niej limit kosztów pozaodsetkowych, prawo do odstąpienia od umowy ani proporcjonalny zwrot kosztów przy wcześniejszej spłacie. Obowiązują za to limity wysokości odsetek, także odsetek za opóźnienie. Opłaty za windykację i przedłużenie terminu ogranicza wyłącznie umowa.
Naszym celem jest dostarczanie użytkownikom wartościowych i wiarygodnych treści, które pomogą im podejmować świadome decyzje finansowe. Wszystkie artykuły publikowane na naszym portalu opierają się na sprawdzonych źródłach i są redagowane przez specjalistów z dziedziny finansów.
Źródła:
Feniko Finanse sp. z o.o. „Pożyczka online – przykład reprezentatywny i kalkulator”. Feniko, 2026. feniko.pl
Narodowy Bank Polski. „Podstawowe stopy procentowe NBP”. 2026. static.nbp.pl
Prawo bankowe, tekst jednolity (Sejm RP), Dz.U. 2026 poz. 38. eli.gov.pl
Provident Polska S.A. „Pożyczka w domu”. Provident, 2026. provident.pl
Rozporządzenie Rady Ministrów w sprawie wysokości minimalnego wynagrodzenia za pracę oraz wysokości minimalnej stawki godzinowej w 2026 r. (Rada Ministrów), 11 września 2025, Dz.U. 2025 poz. 1242. eli.gov.pl
Trybunał Sprawiedliwości Unii Europejskiej. Wyrok z 11 września 2019 r. w sprawie C-383/18 (Lexitor). curia.europa.eu
Ustawa o kredycie konsumenckim, tekst jednolity (Sejm RP), Dz.U. 2025 poz. 1362. eli.gov.pl
Wysiński, Przemysław. „Jak pożyczać, aby nie wpaść w spiralę zadłużenia?”. Wybrane zagadnienia z zakresu przedsiębiorczości i zarządzania finansami (2020): 36.
Witam, czy pożyczki ratalne w tym rankingu wymagają jakichś zaświadczeń o zarobkach? Pozdrawiam
R
R
Redakcja Czerwona-Skarbonka
02.04.2024, 15:18
Wyróżniający się komentarz
Zarejestruj się
w serwisie Czerwona Skarbonka, by otrzymać specjalną odznakę i wyróżniać się wśród osób komentujących.
Nie, wszystkie ujęte przez nas oferty, nie wymagają podkładki w formie zaświadczeń. Z dokumentów wystarczy ważny dowód osobisty oraz oświadczenie o zarobkach, które wypełnia Pan samodzielnie. Pozdrawiamy.
A
A
Asia
26.03.2024, 08:20
Wyróżniający się komentarz
która z tych pożyczek jest na sprzęt agd z 0 procent?
R
R
Redakcja Czerwona-Skarbonka
27.03.2024, 10:12
Wyróżniający się komentarz
Zarejestruj się
w serwisie Czerwona Skarbonka, by otrzymać specjalną odznakę i wyróżniać się wśród osób komentujących.
Pani Joanno, każdą z pożyczek w naszym rankingu może Pani wykorzystać na dowolnie wybrany cel, w tym na zakup sprzętu za 0 proc. Pozdrawiamy.


 Prosta i przejrzysta w nawigacji witryna internetowa
 Wysoka dolna granica wieku: 21 lat













Paul
29.03.2024, 23:50
Witam, czy pożyczki ratalne w tym rankingu wymagają jakichś zaświadczeń o zarobkach? Pozdrawiam
Redakcja Czerwona-Skarbonka
02.04.2024, 15:18
Nie, wszystkie ujęte przez nas oferty, nie wymagają podkładki w formie zaświadczeń. Z dokumentów wystarczy ważny dowód osobisty oraz oświadczenie o zarobkach, które wypełnia Pan samodzielnie. Pozdrawiamy.
Asia
26.03.2024, 08:20
która z tych pożyczek jest na sprzęt agd z 0 procent?
Redakcja Czerwona-Skarbonka
27.03.2024, 10:12
Pani Joanno, każdą z pożyczek w naszym rankingu może Pani wykorzystać na dowolnie wybrany cel, w tym na zakup sprzętu za 0 proc. Pozdrawiamy.
Marcin
29.11.2023, 16:33
No i git!